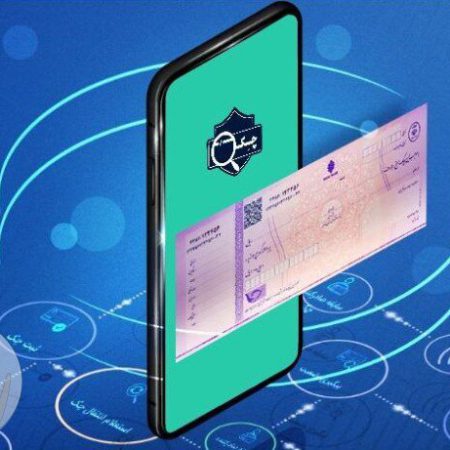
اجرای گسترده پروژه چک الکترونیک با کنار گذاشتن چکهای کاغذی و بهرهگیری از امضای دیجیتال، سطح شفافیت مالی را افزایش داده و روند تسویه مطالبات را تسهیل کرده است. در این گزارش به بررسی مزایای چک الکترونیکی خواهیم پرداخت.
به گزارش خبرگزاری راه مردم آنلاین به نقل از مهر، بازنگری در قانون صدور چک در سال ۱۳۹۷ نقطه آغازی برای گذر از شیوههای پرداخت سنتی به یک نظام شفاف و قانونمند به شمار میرفت؛ ساختاری که اکنون با تکامل طرح چک امن دیجیتال (چک الکترونیک) به مرحله نهایی خود یعنی حذف کامل فیزیک کاغذ نزدیکتر میشود. چک همواره اصلیترین ابزار اعتباری غیرنقدی در بازار ایران بوده است؛ اما افزایش چشمگیر پروندههای ناشی از برگشت چک و نبود تقارن اطلاعاتی بین صادرکننده و گیرنده، سطح ریسک معاملات اقتصادی را بهشدت بالا برده بود. با به کار افتادن چک دیجیتال، دادهپیامهای امن و ساختاریافته جای برگههای سنتی را گرفتهاند؛ روندی که علاوه بر تسهیل سازوکارهای بانکی، سرعت گردش وجوه نقد و اعتبارات بازرگانی را در کل اقتصاد ارتقا میدهد.
ارتقای شفافیت در زنجیره ارزش و بستن راههای فرار مالیاتی
در رویه گذشته، صدور چک هزینههای آشکار و پنهان فراوانی داشت؛ از هزینههای چاپ امنیتی دستهچک و توزیع در سطح شعب گرفته تا زمان لازم برای حضور در بانک و خطاهای احتمالی متصدیان در خواندن ارقام و ورود اطلاعات سیستمی. علیرضا کیانی، کارشناس سامانههای پرداخت و فناوری اطلاعات بانکی، در این رابطه معتقد است که چک دیجیتال فرآیند تسویه را از مدلی چندروزه به فرآیندی آنی تبدیل کرده است.
کیانی تأکید دارد که در گذشته، استعلام وضعیت چک و تطبیق آن با حساب مشتری به ثبت در سامانه چکاوک و جابهجایی تصویر برگه چک نیازمند بود و این سازوکار دستکم یک روز کاری به طول میانجامید؛ اما در سامانه چک دیجیتال، عملیات پذیرش و واریز به حساب از مسیر وبسرویسهای برخط صورت گرفته و مبالغ در سریعترین زمان به حساب ذینفع واریز میشود. این ویژگی موجب کاهش خواب پول و تقویت نقدینگی فعالان اقتصادی در تعاملات روزانه شده است. علاوه بر این، پیوند مستقیم این اسناد به کد ملی و شناسه یکتای سامانه صیاد، احتمال هر نوع واگذاری صوری یا ظهرنویسیهای دستی مجهولالهویه را منتفی ساخته و شفافیت کاملی برای سیستمهای مالیاتی فراهم آورده است.
ارتقای امنیت با تکیه بر رمزنگاری و امضای دیجیتال
پایه و اساس این سازوکار جدید بر زیرساخت کلید عمومی (PKI) و سامانههای حاکمیتی احراز هویت بنا نهاده شده است. در ساختار چک الکترونیک، اصل حقوقی «انکارناپذیری» با امضای دیجیتال محقق میگردد؛ بدین معنی که صادرکننده پس از ثبت برگه با هویت دیجیتال تأییدشده خود، قادر به انکار انتساب امضا یا دادههای درجشده در آن نیست. در سیستم کاغذی، یکی از معضلات همیشگی دادگاهها و شبکه بانکی، پروندههای مرتبط با جعل امضا، اضافه کردن فریبکارانه عبارات و ارقام، سرقت چک یا محو کردن جوهر بود. در بستر الکترونیکی، با ثبت هشدارهای رمزنگاریشده در پایگاههای مرکزی بانک مرکزی، هر نوع تغییر در مفاد سند غیرممکن شده است. همچنین این زیرساخت خطای انسانی پرسنل شعب در تشخیص امضا را حذف کرده و امنیت روانی قابلتوجهی برای معاملهگران ایجاد میکند.
تسریع وصول چک با استفاده از اجراییه مستقیم
یکی از نقاط قوت برجسته قانون جدید، بهرهگیری چک دیجیتال از ظرفیتهای ماده ۲۳ قانون صدور چک است که تحولی عمده در وصول مطالبات به شمار میآید. در ساختار سابق، در صورت نبود موجودی کافی در حساب صادرکننده، گیرنده چک ناچار بود ماهها یا حتی سالها در مراجع قضایی در پی اثبات اصل طلب خود باشد؛ روندی طولانی که بار مالی فراوانی بابت دادرسی و حقالوکاله بر طلبکار تحمیل میکرد. در شیوه چک دیجیتال، گواهی عدم پرداخت همراه با کد رهگیری اختصاصی بهطور متمرکز در سامانه صادر میشود و دارنده برگه میتواند بدون نیاز به طی کردن مسیر دادرسی ماهوی، مستقیماً از بخش اجرای احکام دادگستری تقاضای صدور اجراییه نماید. همزمان، سامانه برخط با مسدود کردن وجوه صادرکننده در تمامی بانکها و مؤسسات مالی به اندازه کسری موجودی، ریسک بدهکاری را افزایش داده و بدهکاران را به پرداخت بهموقع تعهدات ملزم میسازد.
مقاومت بازار سنتی و اهمیت توسعه قراردادهای هوشمند
با وجود کلیه مزایا، جایگزینی کامل نظام کاغذی با چک دیجیتال مستلزم برطرف کردن برخی موانع عرفی و فنی است. اصغر نعمتی، کارشناس حوزه اعتبارات و امور بانکی، در خصوص چالشهای گسترش این ابزار در بازار سنتی میگوید: «بخش زیادی از بنکداران و بازاریان هنوز برگه فیزیکی چک را سند عینی اعتماد و پشتوانه معامله میدانند و کار با درگاههای نرمافزاری را پیچیده تلقی میکنند. علاوه بر آموزش عمومی، بانک مرکزی و بانکهای عامل باید رابطهای کاربری سادهتر و روانتری طراحی کنند تا کاربری آن برای طیفهای مختلف صنفی بدون دغدغه باشد.» نعمتی همچنین معتقد است که مرحله تکمیلی این سازوکار، پیادهسازی چکهای مشروط و تضمینی است؛ بهطوری که امکان مسدودسازی مبلغ تا انجام کامل تعهد در قرارداد اصلی یا اجرای قراردادهای هوشمند در سامانه فراهم شود. در صورت استقرار این قابلیتها و حفظ پایداری شبکههای بانکی، چک دیجیتال قادر خواهد بود ریسکهای بازرگانی را به حداقل رسانده و نقش ستون فقرات تأمین مالی زنجیرهای را ایفا کند.
پایان گزارش/
سایر اخبار
جهش دو برابری آمار مثبت کووید-۱۹ و آخرین وضعیت آنفلوانزا در ایران
جزئیات پرونده حمید رسایی و روند رسیدگی قضایی؛ از آغاز شکایت تا اجرای حکم